Estimer les travaux avant l’achat d’une maison : pourquoi le prix au m² ne suffit pas
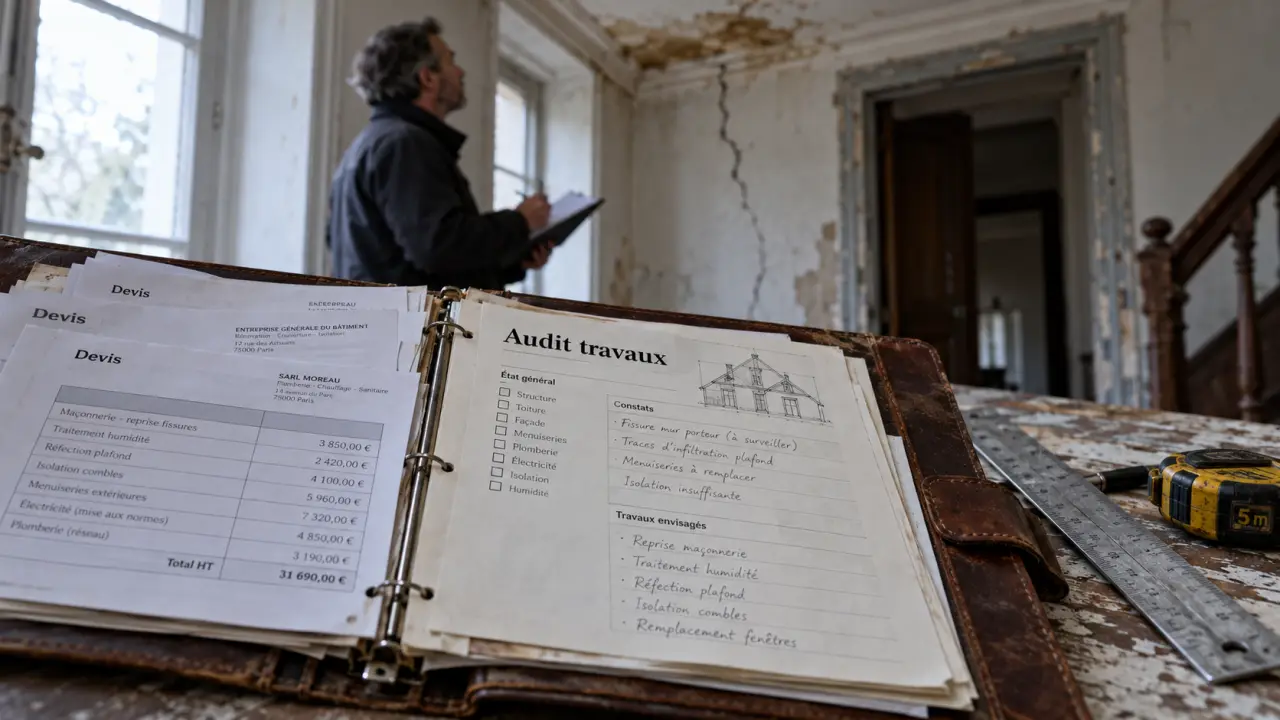
Avant de faire une offre, vérifiez que le prix de la maison et le coût des travaux restent compatibles avec votre budget et votre financement. Le prix au mètre carré donne un premier repère, mais ne remplace ni l’inspection du bien ni des devis adaptés. L’enjeu est de distinguer les réparations à prévoir rapidement des améliorations que vous pourrez reporter.
Inspecter la maison en partant des défauts les plus coûteux
Lors de la visite, ne commencez pas par chiffrer la cuisine dont vous rêvez. Examinez d’abord les éléments qui protègent le bâtiment et contribuent à sa stabilité. Une peinture vieillissante peut attendre ; une infiltration ou un plancher déformé mérite une analyse avant tout engagement. Cette première vérification sert à repérer les points à faire examiner, pas à établir un diagnostic définitif.
Contrôler l’enveloppe, la structure et les dépendances
Observez la toiture depuis les endroits accessibles, recherchez des traces d’infiltration sous les combles et examinez l’état apparent de la charpente. Repérez aussi les fissures des murs, les sols qui s’affaissent, les portes qui ferment mal et les menuiseries dégradées. Ces indices ne suffisent pas, à eux seuls, à déterminer l’origine d’un défaut ni le coût de sa réparation. Notez-les pour demander l’avis d’un professionnel.
Visitez également la cave, le garage, la grange et la remise. Une dépendance à réparer ou un terrain à aménager peut alourdir le projet, même si ces travaux ne concernent pas directement la surface habitable. Demandez au vendeur les factures des travaux antérieurs, les documents relatifs aux transformations réalisées et les diagnostics applicables au bien. Ces éléments peuvent compléter vos observations et aider à cibler les questions à poser lors d’une contre-visite.
Vérifier les réseaux et les pièces techniques
- Électricité et gaz : consultez les diagnostics, faites préciser les anomalies relevées et demandez quelles interventions elles peuvent nécessiter.
- Plomberie : recherchez les fuites visibles, contrôlez les évacuations et interrogez le vendeur sur l’assainissement.
- Chauffage, isolation et ventilation : relevez les équipements et leur état, puis consultez le DPE et l’audit énergétique lorsqu’il est requis.
- Cuisine et salle de bains : distinguez le remplacement des équipements du déplacement des arrivées d’eau, des évacuations ou des cloisons.
Les zones que vous ne pouvez pas examiner doivent rester des inconnues dans votre budget. Un comble inaccessible, un mur caché derrière un doublage ou une cave encombrée ne peut pas être considéré comme en bon état faute de défaut visible. Inscrivez ces éléments comme non vérifiés, puis demandez un accès complémentaire ou une investigation adaptée. Vous éviterez ainsi de transformer un manque d’information en économie supposée.
Utiliser les prix au mètre carré comme repères, pas comme devis
Trois niveaux de rénovation permettent de cadrer une première estimation des travaux d’une maison avant achat. Les fourchettes ci-dessous restent indicatives. La localisation, l’accessibilité du chantier, les matériaux retenus et l’état réel du bâtiment peuvent modifier le montant final. Elles servent à situer l’ampleur du projet, pas à prévoir avec précision le coût de chaque poste.
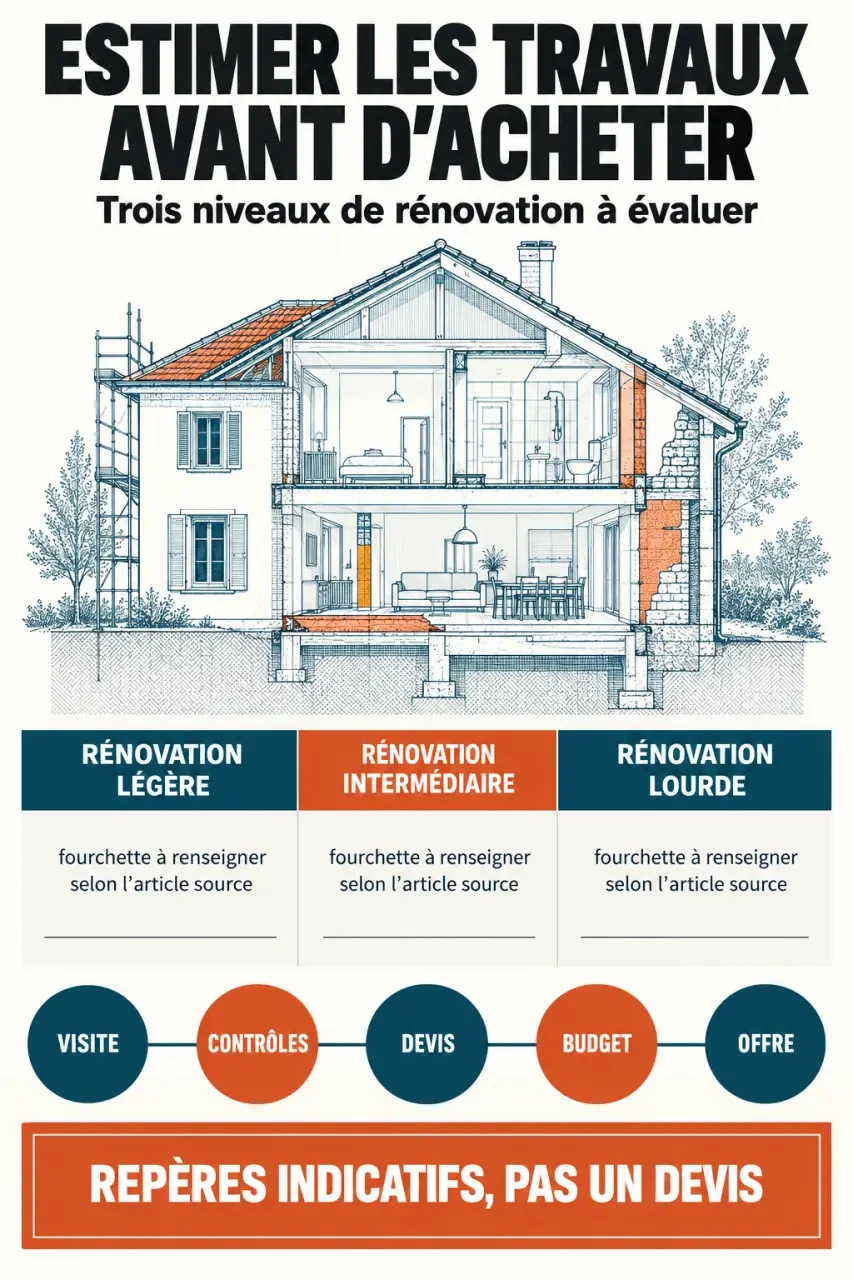
| Niveau | Travaux concernés | Ordre de grandeur |
|---|---|---|
| Rénovation légère | Rafraîchissement, peintures, petites reprises et certains revêtements | Environ 60 à 120 €/m² |
| Rénovation intermédiaire | Réfection plus étendue, cuisine, salle de bains ou interventions techniques selon le projet | Environ 450 à 900 €/m² pour 50 m² ; 350 à 750 €/m² pour 100 m² |
| Rénovation lourde | Réhabilitation, restructuration et interventions importantes sur plusieurs lots | Environ 800 à 1 500 €/m² pour une maison de 100 m² |
Si tous les revêtements sont à refaire, le montant d’une rénovation légère peut être doublé. Un autre repère concerne les appartements : une rénovation lourde de 50 m² peut représenter environ 900 à 1 800 €/m². Ce chiffre ne se transpose pas automatiquement à une maison, où la toiture, les façades et les extérieurs sont des postes spécifiques.
Les petites surfaces affichent souvent un coût unitaire plus élevé, car certaines dépenses sont incompressibles. Une cuisine, un tableau électrique ou l’installation du chantier ne coûtent pas proportionnellement deux fois moins dans un logement deux fois plus petit. Le prix au mètre carré ne suffit donc pas à comparer deux projets sans tenir compte des travaux réellement prévus.
Pour une maison de 100 m² en rénovation intermédiaire, le calcul indicatif aboutit à 35 000 à 75 000 €. Confrontez ensuite cette enveloppe aux défauts observés et aux interventions nécessaires. Une extension, un garage supplémentaire ou une réfection importante de toiture ne sont pas automatiquement compris dans cette estimation : ils doivent être évalués séparément s’ils font partie du projet.
Transformer les constats en chiffrage professionnel
Préparez un relevé par poste en indiquant le défaut observé, l’intervention envisagée, la quantité estimée et le degré de priorité. Séparez les réparations urgentes, les améliorations énergétiques à coordonner et les choix de confort. Cette méthode permet de comparer des dépenses de même nature et d’éviter de mettre sur le même plan une remise en sécurité indispensable et une rénovation décorative.
Choisir le bon intervenant
Un artisan spécialisé peut chiffrer son lot, par exemple la couverture, l’électricité, la plomberie ou les menuiseries. Pour des travaux qui mobilisent plusieurs métiers, un maître d’œuvre ou un architecte peut aider à définir le programme, à coordonner les interventions et à repérer les liens entre les différents postes. En présence de fissures préoccupantes ou d’un doute sur la structure, demandez d’abord une expertise technique adaptée, avant de chiffrer les réparations.
Diagnostic, estimation et devis ont des fonctions différentes. Le diagnostic renseigne sur un état ou un risque dans le périmètre prévu. L’estimation fournit une enveloppe prévisionnelle. Le devis détaille une prestation, ses quantités, son prix et ses conditions ; son acceptation peut vous engager. Ne le signez pas uniquement pour compléter un dossier bancaire : vérifiez d’abord ce qui est prévu et la portée de votre accord.
Comparer des prestations réellement équivalentes
Organisez une contre-visite avec l’accord du vendeur et transmettez le même programme aux entreprises consultées. Demandez des devis qui précisent les fournitures, la main-d’œuvre, la TVA, les protections, la dépose et l’évacuation des déchets. Vérifiez aussi les exclusions, les délais et les assurances correspondant aux travaux envisagés. Des documents établis sur un même périmètre facilitent la comparaison.
Une offre moins chère peut, par exemple, exclure les reprises de peinture après le passage des réseaux ou la préparation des supports. Demandez aux entreprises d’expliciter ces différences avant d’additionner les montants. Les oublis apparaissent souvent aux limites entre deux corps de métier ; clarifier qui prend en charge chaque intervention réduit ce risque.
Fixer son prix d’achat et sécuriser le financement
Le budget global comprend le prix du bien, les frais d’acquisition, les travaux, les études et les honoraires éventuels, ainsi que les dépenses liées au chantier. Selon votre situation, ajoutez le logement temporaire, le stockage et les assurances nécessaires. Prévoyez une réserve pour les imprévus. Son montant doit tenir compte des incertitudes qui restent à lever et peut être ajusté avec un professionnel, plutôt que fixé arbitrairement.
Par exemple, avec une enveloppe totale de 300 000 €, des travaux estimés à 60 000 € et 30 000 € affectés aux frais, aux dépenses annexes et à la réserve, le prix d’achat maximal ressort à 210 000 €. Ce calcul illustre la méthode ; il ne fournit pas de barème pour estimer les frais.
- Avant l’offre : appuyez votre proposition sur les devis et distinguez les défauts du bien de vos préférences personnelles. Les travaux documentés donnent des éléments concrets pour discuter le prix avec le vendeur.
- Avant le compromis : transmettez votre budget à la banque ou au courtier. Vérifiez si les travaux peuvent être intégrés au prêt, quels justificatifs seront demandés et selon quelles modalités les fonds seront débloqués.
- Pour les aides : vérifiez les critères d’éligibilité, les démarches à effectuer et les exigences éventuelles de qualification RGE avant de déduire une aide du financement nécessaire.
Si la faisabilité de l’achat dépend d’un plafond de travaux, demandez au notaire si une condition suspensive adaptée peut être négociée avec le vendeur. Cette clause n’est ni automatique ni interchangeable avec la condition de prêt. Son objet, son seuil, les justificatifs attendus et les délais doivent être rédigés avec précision. Vérifiez aussi les autorisations nécessaires aux transformations envisagées.
Une estimation utile ne donne pas forcément un chiffre exact dès la première visite. Elle permet de distinguer les éléments vérifiés de ceux qui restent incertains, puis de fixer le prix d’achat compatible avec votre budget. Si un poste important n’est pas expliqué, approfondissez l’examen avant de vous engager plutôt que de compter sur une négociation après signature.
Articles qui pourraient vous intéresser :
 Choisir son entreprise de nettoyage en 2026 : classement des leaders et critères de sélection stratégiques
 Balcon : R10, pente de 2 degrés et matériaux à privilégier pour un sol durable
 Brique ou parpaing : quel matériau choisir pour la RE2020, l’isolation et le budget ?
 Coût terrain viabilisé : 5 000 à 15 000 € selon la distance aux réseaux et les taxes