Déclaration de plus-value immobilière : le notaire paie l’impôt, mais la case 3VZ reste à vérifier
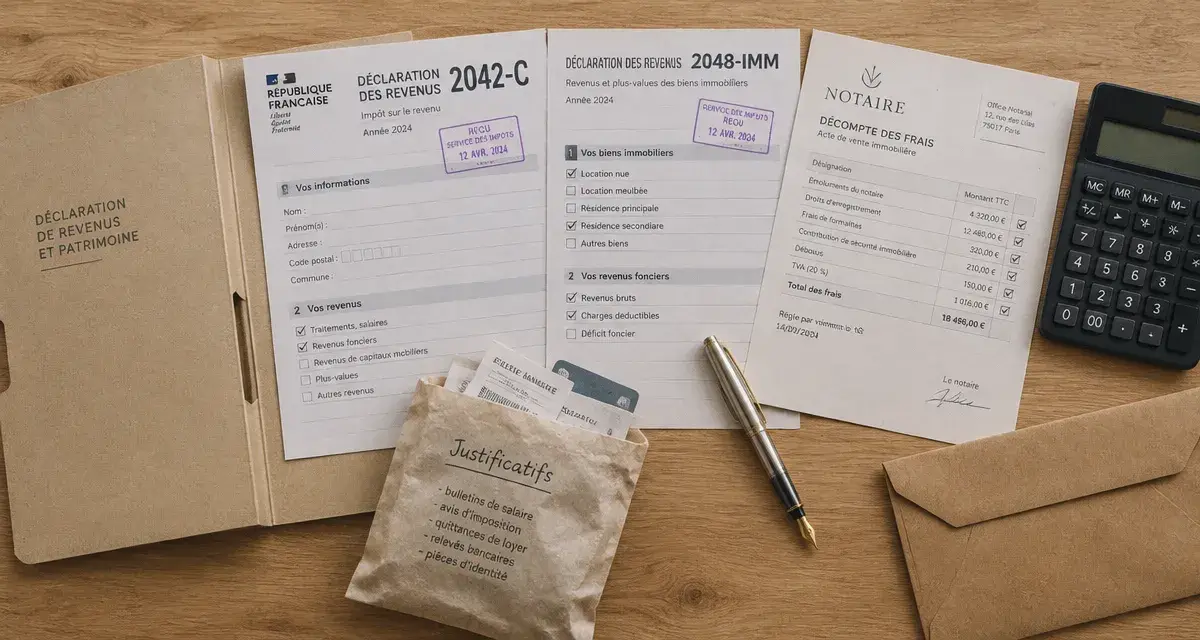
Lors d’une vente immobilière imposable, le notaire calcule la plus-value, établit la déclaration de cession et verse l’impôt pour votre compte. Votre démarche ne s’arrête pourtant pas toujours à la signature : l’année suivante, vous devez vérifier le report de la plus-value sur votre déclaration de revenus. Voici les formulaires, les montants et les exonérations à contrôler pour éviter une erreur.
À la vente puis l’année suivante : deux démarches distinctes
La déclaration de plus-value immobilière concerne le gain réalisé lors de la cession d’un bien ou de droits immobiliers. Elle vise notamment les résidences secondaires, les logements locatifs et les terrains. Le régime présenté ici est celui des particuliers : une vente réalisée dans un cadre professionnel ou par une société soumise à l’impôt sur les sociétés obéit à d’autres règles.
Le notaire déclare la cession et règle l’impôt
Pour une vente immobilière classique, le notaire détermine le montant imposable à partir des informations et justificatifs transmis. Il établit la déclaration adaptée, prélève l’impôt sur le prix de vente et le reverse à l’administration fiscale. Vous recevez donc un produit de vente diminué de cette imposition, lorsqu’elle est due.
Avant la signature, demandez le détail du calcul : prix retenus, frais, travaux, durée de détention et éventuelle exonération. Une facture oubliée ou une date d’acquisition incorrecte peut modifier le résultat. Le notaire effectue les formalités, mais la qualité des pièces que vous lui remettez reste essentielle.
Le vendeur vérifie ensuite sa déclaration de revenus
Au printemps suivant la vente, contrôlez le report sur la déclaration complémentaire 2042-C. Le montant peut être prérempli ; il faut néanmoins le comparer au décompte du notaire. Ce report ne constitue pas une seconde imposition de la même plus-value : il sert notamment à déterminer le revenu fiscal de référence, susceptible d’influencer certains droits ou avantages fiscaux.
2048-IMM, 2048-TAB, 3VZ ou 3VW : les bons repères
Il faut distinguer le formulaire utilisé pour déclarer la vente de celui qui accompagne votre déclaration annuelle de revenus. Vous n’avez normalement pas à refaire vous-même la déclaration déjà établie par le notaire.
Comprendre l’imposition forfaitaire des plus-values immobilières — Découvrez les règles fiscales et le formulaire n° 2048 IMM à utiliser pour déclarer une plus-value immobilière.
| Situation | Formulaire ou case | Démarche |
|---|---|---|
| Cession d’un immeuble ou de droits immobiliers autres qu’un terrain à bâtir | 2048-IMM | Déclaration de cession établie par le notaire |
| Cession d’un terrain à bâtir | 2048-TAB | Déclaration adaptée à la nature du terrain |
| Report annuel d’une plus-value imposable | 2042-C, case 3VZ | Vérification par le vendeur l’année suivante |
| Première cession d’un logement autre que la résidence principale, exonérée sous conditions de remploi | 2042-C, case 3VW | Report de la plus-value nette exonérée concernée |
La fiche officielle d’impots.gouv.fr précise que le 2048-IMM concerne les cessions à titre onéreux d’immeubles ou de droits immobiliers autres que des terrains à bâtir. Pour retrouver les documents, recherchez leur numéro sur le site de l’administration fiscale et sélectionnez le millésime correspondant à votre déclaration.
En case 3VZ, reportez la plus-value nette imposable à l’impôt sur le revenu indiquée par le notaire, après les abattements applicables. N’inscrivez ni le prix de vente, ni l’impôt payé, ni automatiquement la différence entre achat et revente. La case 3VW n’est pas une case générale pour toutes les plus-values exonérées : elle vise le dispositif particulier de première cession avec remploi.
Vérifier le calcul avant de reporter le montant
Le calcul commence par une différence : prix de vente corrigé moins prix d’acquisition corrigé. Cette plus-value brute est ensuite réduite, le cas échéant, par des abattements. Deux bases imposables sont calculées séparément, l’une pour l’impôt sur le revenu, l’autre pour les prélèvements sociaux.
Frais et travaux peuvent modifier la plus-value brute
Certains frais de cession supportés par le vendeur peuvent diminuer le prix de vente retenu. Le prix d’acquisition peut être majoré de frais d’acquisition et de travaux admissibles. Pour un bien reçu par donation ou succession, la valeur d’acquisition n’est pas un ancien prix d’achat : le notaire retient la valeur applicable à cette transmission.
La Finance pour tous rappelle notamment le forfait de 7,5 % pour les frais d’acquisition d’un bien acheté et le forfait travaux de 15 %, sous conditions, pour un immeuble bâti détenu depuis plus de 5 ans. Toutes les dépenses ne sont pas admissibles et des travaux déjà déduits fiscalement ne peuvent pas simplement être ajoutés une seconde fois au calcul.
Constituez un réservoir de justificatifs dès l’acquisition : acte, factures d’entreprises, preuves de paiement et historique des déductions fiscales. Classez chaque dépense selon son traitement, et pas seulement par pièce du logement. Au moment de vendre, ce registre permet de distinguer une dépense effectivement mobilisable d’une facture déjà utilisée pour réduire des revenus fonciers, sans rechercher dix ans d’archives dans l’urgence.
La durée de détention réduit deux assiettes différentes
| Années de détention révolues | Abattement annuel pour l’impôt sur le revenu | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Aucun | Aucun |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est donc acquise après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. Entre ces deux échéances, l’absence d’impôt sur le revenu ne signifie pas nécessairement une vente sans prélèvements.
Taux et exonérations : les derniers contrôles avant de déclarer
Le régime général prévoit 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Le total de 36,2 % ne s’applique sur une base identique qu’en l’absence d’abattements différenciés. La Finance pour tous mentionne aussi une surtaxe de 2 à 6 % sur certaines plus-values imposables supérieures à 50 000 €.
Les principales situations d’exonération à examiner
- Résidence principale : la vente est en principe exonérée lorsque les conditions d’occupation sont remplies. Un déménagement avant la vente impose de vérifier les circonstances et le délai de cession.
- Faible prix de cession : une exonération existe lorsque le prix ne dépasse pas 15 000 €, avec des modalités particulières notamment en indivision.
- Détention longue : les seuils de 22 et 30 ans entraînent les exonérations respectives présentées ci-dessus.
- Première cession d’un logement autre que la résidence principale : le dispositif exige notamment de ne pas avoir été propriétaire de sa résidence principale pendant les 4 années précédentes et de remployer le prix dans les 2 ans pour acquérir ou construire sa résidence principale.
Dans ce dernier cas, l’exonération dépend de la fraction du prix effectivement remployée. Il faut anticiper le dispositif avec le notaire, puis respecter l’engagement : la seule intention de racheter un logement ne suffit pas.
D’autres exonérations concernent certaines situations personnelles, les non-résidents, l’expropriation ou certains acquéreurs. Leurs conditions doivent être examinées individuellement. Une plus-value totalement exonérée, notamment sur la résidence principale, n’est généralement pas à reporter en 3VZ ; le cas particulier de la 3VW reste à distinguer.
Avant de valider votre déclaration annuelle, rapprochez donc trois éléments : le décompte du notaire, le motif d’exonération éventuel et le montant porté dans la bonne case. En cas d’écart, demandez confirmation plutôt que de reconstituer un montant approximatif.
Articles qui pourraient vous intéresser :
 Achat de terre agricole : 4 indicateurs de sol pour sécuriser votre investissement
 Vitrier artisan à Paris : 3 critères pour une intervention rapide et sans surcoût
 Enlèvement de cuve à fioul gratuit : la reprise du métal ne paie pas la sécurité
 Estimer les travaux avant l’achat d’une maison : pourquoi le prix au m² ne suffit pas