Achat immobilier : les documents qui comptent plus que le coup de cœur
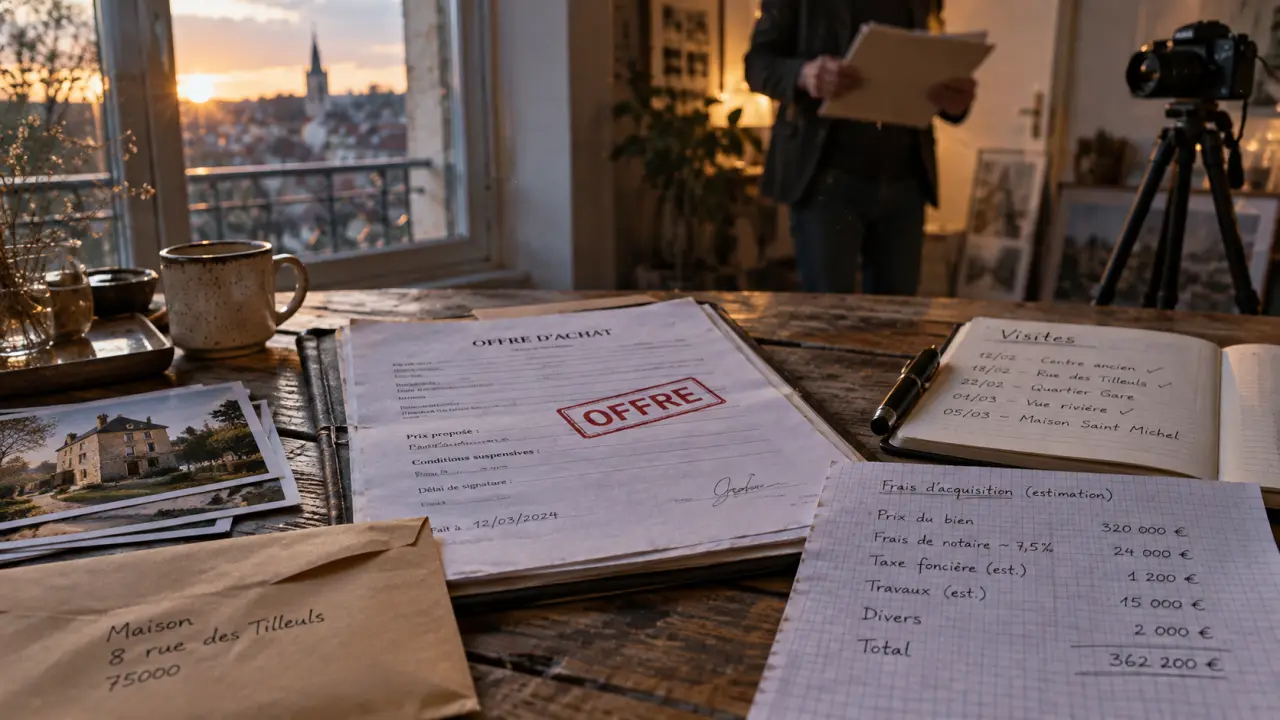
Acheter un bien immobilier reste l’un des engagements financiers les plus lourds d’une vie, et pourtant beaucoup de dossiers se construisent dans l’urgence, portés par le coup de cœur d’une visite ou la peur de laisser filer une opportunité. Entre la définition du projet, le calcul du budget, les visites, la négociation et la signature chez le notaire, chaque étape appelle une vérification précise. Voici comment avancer sans se laisser déborder par le calendrier ni par les documents.
Poser les bases du projet avant de regarder la moindre annonce
Avant d’ouvrir un site d’annonces, il vaut mieux clarifier l’usage réel du bien : résidence principale, résidence secondaire ou investissement locatif. Ce choix oriente tout le reste, de la localisation acceptable jusqu’au type de financement envisageable. Un couple qui cherche une résidence principale pour les dix prochaines années ne doit pas regarder les mêmes critères qu’un investisseur qui vise la rentabilité locative à court terme.
Il faut aussi fixer des critères hiérarchisés : surface minimale, nombre de pièces, proximité des transports, des écoles ou des commerces, exposition, étage. Lister ces critères par ordre de priorité évite de se laisser emporter par un argument secondaire pendant une visite, alors que le critère bloquant initial n’est pas rempli. Un bien qui coche toutes les cases sauf la localisation reste, dans la grande majorité des cas, un mauvais compromis.
Un budget qui tient compte de tout, pas seulement du prix affiché
Le prix affiché dans l’annonce n’est qu’une partie de l’équation. Le budget réel intègre l’apport personnel, la capacité d’emprunt, les frais d’acquisition, les travaux éventuels et la marge de sécurité nécessaire en cas d’imprévu. Beaucoup de projets échouent non pas à cause du prix du bien, mais parce que l’ensemble des frais annexes n’a pas été anticipé dès le départ.
Calculer sa capacité d’emprunt sans se mentir
La capacité d’emprunt dépend des revenus, des charges existantes, de l’apport, du taux d’intérêt et de la durée du crédit. Le taux d’endettement ne doit pas dépasser 35 %, assurance emprunteur comprise : au-delà, la banque considère généralement le dossier comme fragile, quelle que soit la qualité du bien visé. Simuler plusieurs scénarios de durée et de taux permet de visualiser l’effet réel sur la mensualité, et d’éviter de tomber amoureux d’un bien qui dépasse structurellement ce qu’une banque acceptera de financer.
Le tableau des frais que personne ne lit jusqu’au bout
Les frais de notaire représentent généralement 7 à 8 % du prix dans l’ancien, contre 2 à 3 % dans le neuf. S’ajoutent les frais d’agence lorsqu’un intermédiaire est mandaté, les frais de courtage si un courtier intervient, l’assurance emprunteur, la taxe foncière et, le cas échéant, un budget travaux. Ce tableau donne une vision synthétique des postes à anticiper.
| Poste de dépense | Dans l’ancien | Dans le neuf |
|---|---|---|
| Frais de notaire | Environ 7 à 8 % du prix | Environ 2 à 3 % du prix |
| Frais d’agence | Souvent entre 3 % et 10 % de la valeur | Généralement inclus ou absents |
| Travaux à prévoir | Variable selon l’état du bien | Rarement nécessaire à court terme |
| Garanties constructeur | Non applicables | Décennale, biennale, parfait achèvement |
Ce tableau explique en partie pourquoi un bien neuf affiché environ 30 % plus cher qu’un bien ancien équivalent peut, une fois tous les frais additionnés, représenter un écart réel plus resserré qu’il n’y paraît au premier regard.
Neuf ou ancien : deux logiques de prix et de garanties
L’ancien offre un choix plus large de localisations, souvent en cœur de ville, mais implique une vigilance accrue sur l’état du bâti et le montant des travaux à prévoir. Le neuf, en VEFA ou livré, coûte plus cher au mètre carré mais inclut des garanties qui sécurisent l’acquéreur pendant plusieurs années : garantie de parfait achèvement la première année, garantie biennale sur les équipements, garantie décennale sur la structure et le gros œuvre.
Le choix ne se résume pas à une préférence esthétique. Il dépend du calendrier personnel : un achat en VEFA implique des délais de livraison à intégrer dans le plan de vie, alors qu’un bien ancien permet généralement un emménagement plus rapide, parfois sous trois mois après le compromis. Ce décalage de calendrier doit être mis en regard du budget disponible et de la contrainte de logement actuelle.
La visite, moment où se joue vraiment la négociation
Une seule visite ne suffit jamais à juger un bien. Revenir à des horaires différents permet d’évaluer la luminosité réelle, le bruit de voisinage ou de circulation, et l’ambiance du quartier en semaine comme le week-end. Comparer plusieurs biens similaires dans le même secteur donne aussi une base concrète pour juger si le prix demandé correspond au marché local, en s’appuyant sur les transactions déjà réalisées dans le secteur plutôt que sur le seul discours du vendeur.
Ce qu’il faut inspecter pièce par pièce
La toiture, l’isolation, l’installation électrique, la plomberie et la présence éventuelle de fissures sont les points qui déterminent le montant réel des travaux à venir. Le diagnostic de performance énergétique donne une première indication, mais il doit être complété par un œil attentif sur l’état visible des réseaux et des matériaux. Un défaut esthétique se négocie ou se corrige facilement ; un défaut structurel ou touchant les réseaux doit être chiffré avant toute offre, pas après.
Copropriété : les documents qui parlent plus que le syndic
Pour un achat en copropriété, les procès-verbaux des dernières assemblées générales révèlent les travaux déjà votés, les tensions entre copropriétaires et l’état des finances communes. Un immeuble dont le ravalement ou la réfection de toiture vient d’être votée engage l’acquéreur sur une dépense qui n’apparaît jamais dans le prix de vente affiché. Consulter le plan local d’urbanisme permet par ailleurs de vérifier qu’un projet d’extension ou de rénovation envisagé reste réalisable.
Un achat immobilier fonctionne comme un mécanisme d’engrenage, où chaque étape dépend de la précédente. La visite déclenche le diagnostic, le diagnostic alimente la négociation, la négociation fixe l’offre, et l’offre conditionne le calendrier du financement. Regarder chaque étape isolément, sans mesurer son effet sur celle qui suit, revient à construire un dossier qui ne tiendra pas les délais. À l’inverse, un acheteur qui anticipe la cadence entre visite, diagnostic et dépôt de dossier bancaire gagne un temps précieux au moment où les délais contractuels commencent à courir.
De l’offre à la signature : verrouiller chaque étape
Une offre d’achat écrite doit préciser le prix proposé, un délai de validité clair, généralement de quelques jours à deux semaines, et les modalités de réponse attendues du vendeur. Elle engage moralement, mais c’est surtout l’avant-contrat qui suit, promesse unilatérale ou compromis de vente, qui fixe les règles du jeu : montant de l’indemnité d’immobilisation ou du dépôt de garantie, pouvant représenter jusqu’à 10 % du prix, et surtout les conditions suspensives.
La condition suspensive d’obtention du prêt protège l’acheteur : en cas de refus de financement dans les délais prévus, la vente est annulée sans pénalité. Après la signature de l’avant-contrat, un délai de rétractation de dix jours s’ouvre automatiquement pour l’acquéreur, qui peut renoncer à l’achat sans justification ni frais pendant cette période. Vient ensuite la signature de l’acte authentique chez le notaire, qui officialise le transfert de propriété, précède la remise des clés et déclenche l’enregistrement au service de publicité foncière. Le notaire, choisi librement par l’acheteur sans surcoût, reste l’interlocuteur central pour vérifier la cohérence de l’ensemble du dossier avant cette dernière étape.

Articles qui pourraient vous intéresser :
 Aubervilliers dangereux : réalité, chiffres et vie au quotidien
 Titre de propriété : 100 ans de sécurité juridique et 3 étapes pour obtenir votre duplicata
 Prix immobilier à Clichy : état des lieux, disparités par quartier et tendances
 Mezzanine pour studio : créer un espace nuit sans perdre la pièce à vivre