Conseiller immobilier : définition, missions et différence avec l’agent immobilier
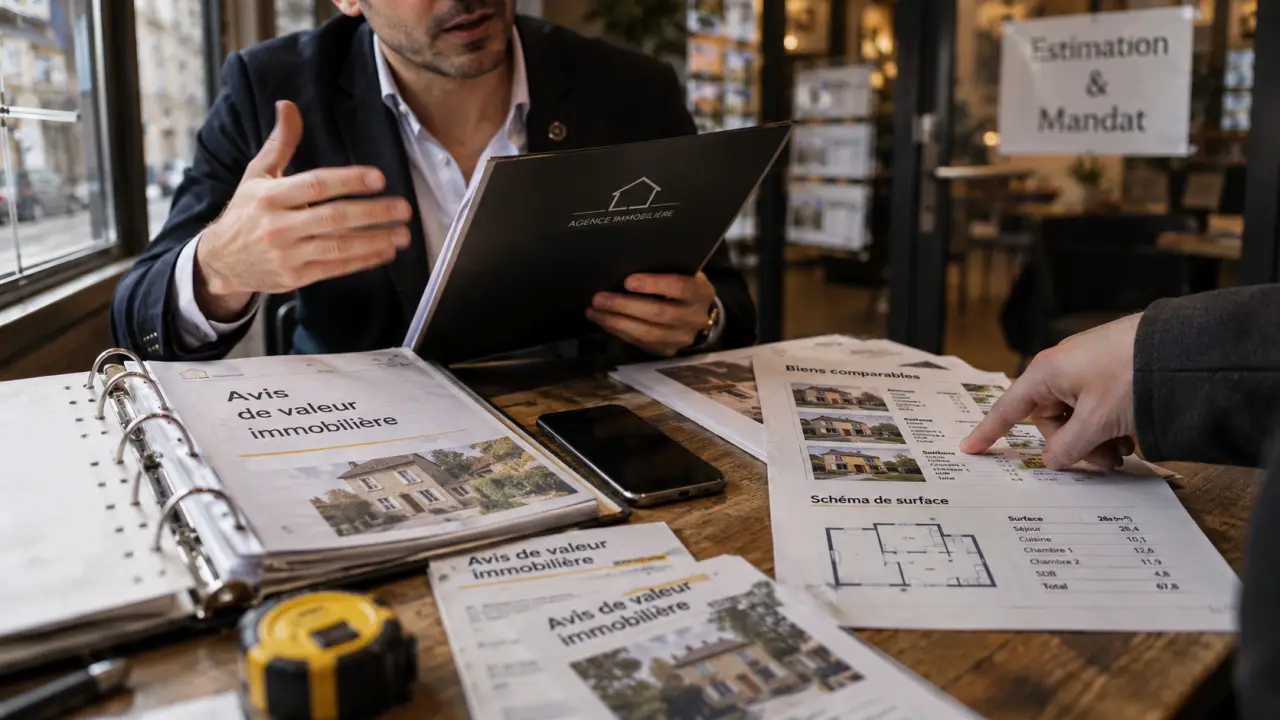
Le conseiller immobilier est un professionnel qui accompagne la vente, l’achat ou la location d’un bien. Intermédiaire entre les parties, il estime les biens, recherche des clients, organise les visites et négocie les conditions de la transaction. Son périmètre d’intervention dépend de son statut et des habilitations dont il dispose.
Derrière cette appellation courante se trouvent plusieurs réalités : salarié d’agence, négociateur ou mandataire indépendant. Pour comprendre ce métier en France, il faut donc distinguer les missions commerciales du cadre réglementaire dans lequel elles s’exercent.
Conseiller, agent immobilier, mandataire : des missions proches, des statuts distincts
L’expression « conseiller immobilier » désigne une fonction, pas un statut juridique unique. Ce professionnel travaille généralement pour une agence ou un réseau. Il accompagne des vendeurs, acquéreurs, propriétaires bailleurs et locataires, sans nécessairement détenir personnellement la carte professionnelle d’agent immobilier.
L’agent immobilier est le titulaire de la carte professionnelle correspondant aux activités exercées. Le conseiller qui intervient pour son compte doit disposer d’une attestation d’habilitation adaptée à ses missions. Le terme « négociateur » décrit surtout son activité commerciale, tandis que « mandataire » renvoie à une intervention pour le compte d’un mandant.
| Appellation | Cadre d’exercice | Point à retenir |
|---|---|---|
| Conseiller immobilier | Salarié ou indépendant | Appellation commerciale à préciser par le statut réel. |
| Agent immobilier | Titulaire de la carte professionnelle | Exerce dans le cadre des activités autorisées par sa carte. |
| Négociateur immobilier | Salarié ou agent commercial | Prospecte, présente les biens et négocie. |
| Mandataire indépendant | Généralement agent commercial rattaché à une agence ou un réseau | Travaille sous l’habilitation du titulaire de la carte. |
Cette distinction a des conséquences concrètes : un agent commercial immobilier ne dispose pas des mêmes pouvoirs qu’un titulaire de carte, notamment pour recevoir des fonds ou rédiger des actes juridiques. Un conseiller spécialisé en investissement n’est pas non plus automatiquement habilité à délivrer tous les conseils financiers ou fiscaux.
De l’estimation à la signature : son intervention dans une transaction
Prospecter, estimer et obtenir un mandat
Une part importante du quotidien consiste à prospecter : identifier des propriétaires souhaitant vendre ou louer, entretenir un réseau local et suivre les projets dans une zone de chalandise. Le conseiller doit ensuite proposer une estimation argumentée, et non simplement reprendre le prix espéré par le propriétaire.
Il compare des biens similaires, examine leur état, leur emplacement, leur surface et leurs caractéristiques. Les données de valeur foncière, ou DVF, permettent de consulter des transactions passées. Le DPE, les charges de copropriété, les travaux et les règles du PLU peuvent aussi éclairer l’analyse. Un prix au mètre carré isolé ne suffit pas ; même lorsqu’il dépasse 10 000 euros dans certains secteurs de la région parisienne, il ne décrit pas chaque logement.
L’estimation, souvent présentée sous forme d’avis de valeur, ne se confond pas avec une expertise immobilière formalisée. Avant la commercialisation, un mandat écrit définit la mission, sa durée et les honoraires. Un mandat simple permet généralement de solliciter plusieurs agences ; un mandat exclusif réserve la commercialisation au professionnel désigné, selon ses clauses.
Commercialiser, négocier et suivre le dossier
Le conseiller prépare l’annonce, valorise les atouts du bien sans dissimuler ses défauts connus et organise les visites. Il précise le projet des acquéreurs et leur capacité de financement. En location, il examine les justificatifs autorisés pour apprécier la solvabilité, dans le respect des règles de non-discrimination.
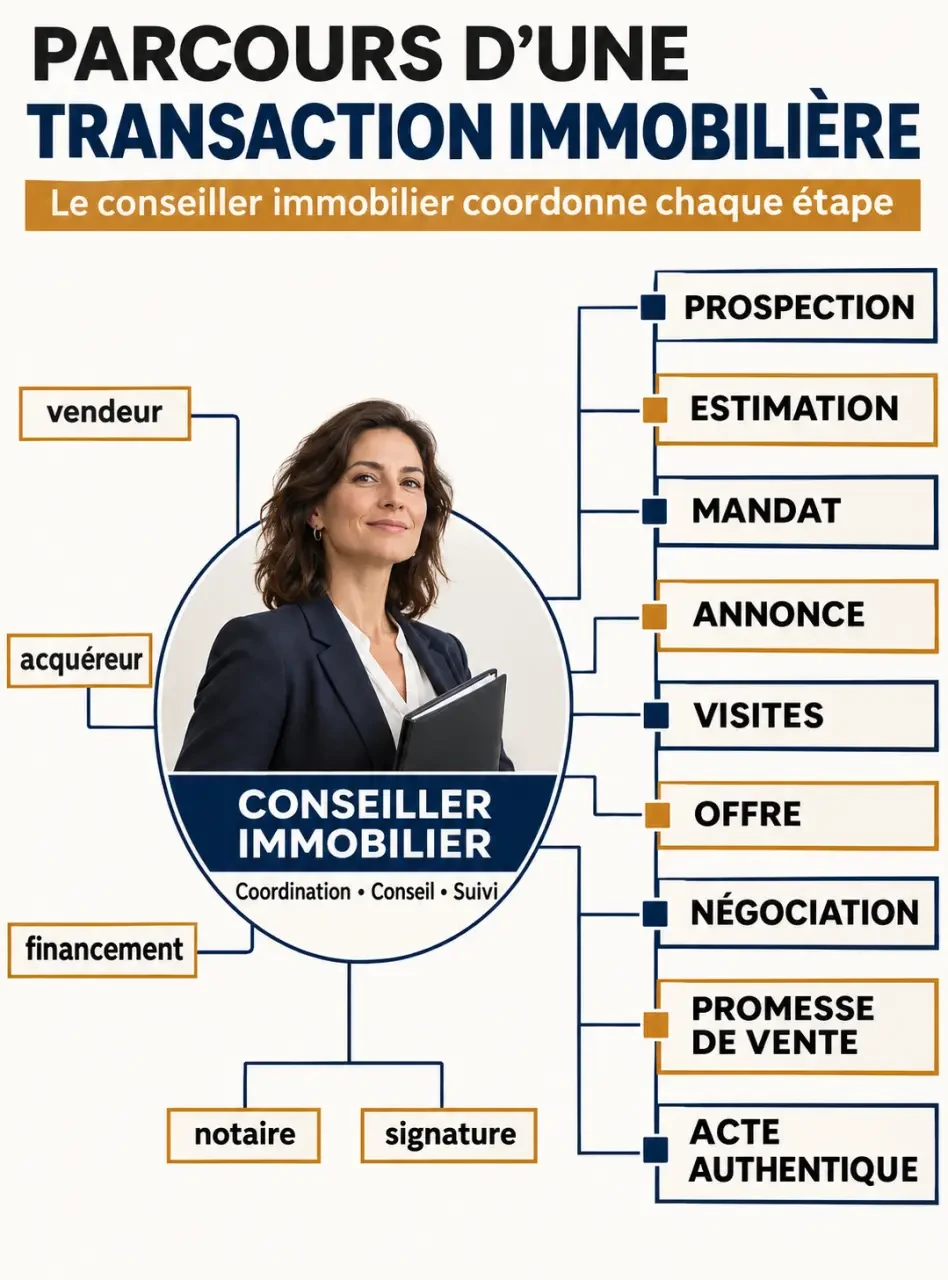
Il transmet les offres, rapproche les positions et explique les conditions proposées. Il rassemble ensuite les pièces utiles et coordonne les échanges avec le notaire, sans se substituer à celui-ci. L’acte authentique relève du notaire ; le conseiller suit notamment les échéances et l’avancement du financement.
Son rôle ressemble à celui d’un rouage de synchronisation : une visite réussie ne suffit pas si le diagnostic manque, si le financement reste flou ou si les documents de copropriété arrivent trop tard. Demander, dès le départ, qui fournit chaque pièce et à quelle échéance permet d’éviter qu’un dossier commercialement solide se bloque pour une simple rupture de transmission.
Ce qu’un bon accompagnement apporte au client
La valeur du conseiller ne se mesure pas seulement au nombre de visites. Elle repose sur sa capacité à transformer une demande générale en projet réaliste : vendre dans un délai souhaité, acheter avec un budget global cohérent ou louer dans un cadre conforme.
Obtenir la carte professionnelle d’agent immobilier en France — Découvrez les exigences, la formation et les démarches officielles prévues par la loi Hoguet pour exercer comme professionnel de l’immobilier.
- Pour le vendeur : une estimation expliquée, un plan de commercialisation et des comptes rendus réguliers.
- Pour l’acheteur : une sélection pertinente et une information claire sur les charges, les diagnostics et les travaux connus.
- Pour le bailleur : une recherche de locataires et une analyse des candidatures conforme à la réglementation.
- Pour le locataire : des conditions de location lisibles et un accompagnement dans la constitution du dossier.
Pour choisir un professionnel, demandez sur quelles ventes comparables repose son estimation, comment seront organisés les retours de visite et quelles prestations couvrent ses honoraires. Vérifiez également son rattachement professionnel. La gestion locative après la signature du bail constitue une mission distincte, qui doit être prévue dans un cadre adapté.
Un bon conseiller sait enfin reconnaître les limites de son intervention : une difficulté successorale, fiscale ou technique peut nécessiter un notaire, un fiscaliste ou un expert du bâtiment.
Formation et compétences : les voies d’accès au métier
Le BTS Professions Immobilières, de niveau bac+2, constitue une voie directe. Une licence professionnelle ou un bachelor immobilier, de niveau bac+3 selon le diplôme ou le titre, peut compléter le parcours. Un master en droit immobilier, de niveau bac+5, permet d’approfondir certains domaines juridiques ou managériaux.
Il est possible de débuter comme conseiller sans détenir soi-même la carte professionnelle, sous réserve du cadre d’exercice et de l’habilitation nécessaires. En revanche, une formation commerciale courte ne donne pas automatiquement accès à cette carte. Les conditions de diplôme ou d’expérience doivent être vérifiées séparément.
Des formations à distance affichent des durées de 4 mois ou de 8 à 18 mois selon le cursus. Leur durée ne suffit pas à juger leur valeur : il faut examiner la certification préparée, les mises en pratique et l’accompagnement. Citya mentionne également un accès à la carte par certaines voies d’expérience, dont 10 ans pour un salarié non-cadre auprès d’un titulaire, sous réserve des conditions applicables.
Au quotidien, l’écoute, la négociation et la connaissance du marché local doivent s’accompagner de rigueur administrative. Savoir relancer sans harceler, expliquer un refus et actualiser ses connaissances réglementaires compte autant que l’aisance commerciale.
Rémunération et quotidien : autonomie ne signifie pas revenu garanti
Le salarié peut percevoir un fixe complété par des commissions et des primes, selon son contrat. L’indépendant reçoit une part des honoraires encaissés par l’agence ou le réseau : son chiffre d’affaires n’est pas un salaire net. Il doit financer ses cotisations et ses frais professionnels.
Hellowork annonce environ 35 000 euros bruts annuels en moyenne, avec 20 000 à 30 000 euros en début de carrière et 70 000 à 80 000 euros pour certains profils seniors. Citya indique 1 800 à 3 000 euros bruts mensuels au début, puis 2 800 à 3 500 euros après plus de 5 ans. Ces repères ne sont pas directement équivalents : fixe, variable, statut et performances modifient fortement le revenu.
Les honoraires facturés au client ne correspondent donc pas intégralement à la commission du conseiller. Leur répartition dépend du contrat ; en vente, leur paiement intervient généralement lors de la signature définitive, lorsque les conditions légales sont réunies.
Le métier offre des journées variées et de l’autonomie, mais impose prospection régulière, déplacements, visites le samedi ou en soirée et gestion des ventes qui échouent. Avec l’expérience, des évolutions sont possibles vers le management, l’immobilier d’entreprise ou l’ouverture d’une agence, sous réserve des conditions requises. La gestion locative et le syndic demandent, eux aussi, des compétences et un cadre d’exercice adaptés.
- Conseiller immobilier : définition, missions et différence avec l’agent immobilier - 22 novembre 2026
- Comparateur radiateur électrique : le confort de l’inertie, sans les fausses promesses d’économies - 21 novembre 2026
- Quelle machine pour tailler les haies ? Motorisation, portée et capacité de coupe - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Propriétaire foncier ou exploitant agricole : comment identifier le véritable utilisateur d’une parcelle ?
 Chien-assis ou lucarne : 3 critères techniques pour choisir votre ouverture de toit
 Indice de Référence des Loyers : calcul, application et 3 erreurs à éviter
 Immobilier notaire vente : annonces, frais et enchères à vérifier avant de s’engager