Financer ses travaux grâce aux revenus locatifs : crédit, aides et trésorerie
Les loyers perçus ne paient pas directement un chantier, mais ils peuvent renforcer un dossier de crédit et préserver une trésorerie utile face aux imprévus. Pour financer une rénovation, l’enjeu consiste à combiner les revenus locatifs, un prêt adapté et les aides disponibles, plutôt qu’à compter sur une seule solution.
Ce que les revenus locatifs changent dans votre capacité de financement
Une banque étudie les revenus immobiliers avec prudence. Elle ne retient pas nécessairement l’intégralité des loyers, car elle tient compte du risque de vacance, des charges, des impayés et des crédits déjà en cours. Les baux, avis d’échéance, relevés de compte et déclarations de revenus permettent de démontrer la régularité des encaissements. Pour un bien récemment acquis ou encore vacant, les revenus projetés sont généralement examinés plus strictement.
Pour un propriétaire bailleur, le bon raisonnement consiste à mesurer la mensualité supplémentaire au regard du cash-flow réel du bien. Il faut donc déduire du loyer les charges de copropriété non récupérables, la taxe foncière, l’assurance, l’entretien et une marge pour les périodes sans locataire. Une mensualité supportable sur le papier peut fragiliser le projet si elle absorbe cette réserve.
Les loyers peuvent soutenir une stratégie de rénovation durable lorsqu’ils couvrent le crédit tout en alimentant un fonds de réserve. Une isolation, une chaudière ou une réfection de toiture peut améliorer l’attractivité du logement, mais le chantier entraîne parfois un décalage d’encaissement. Prévoir plusieurs mois de charges et de mensualités évite de transformer une opération patrimoniale en tension de trésorerie.
Choisir le financement selon l’ampleur du chantier
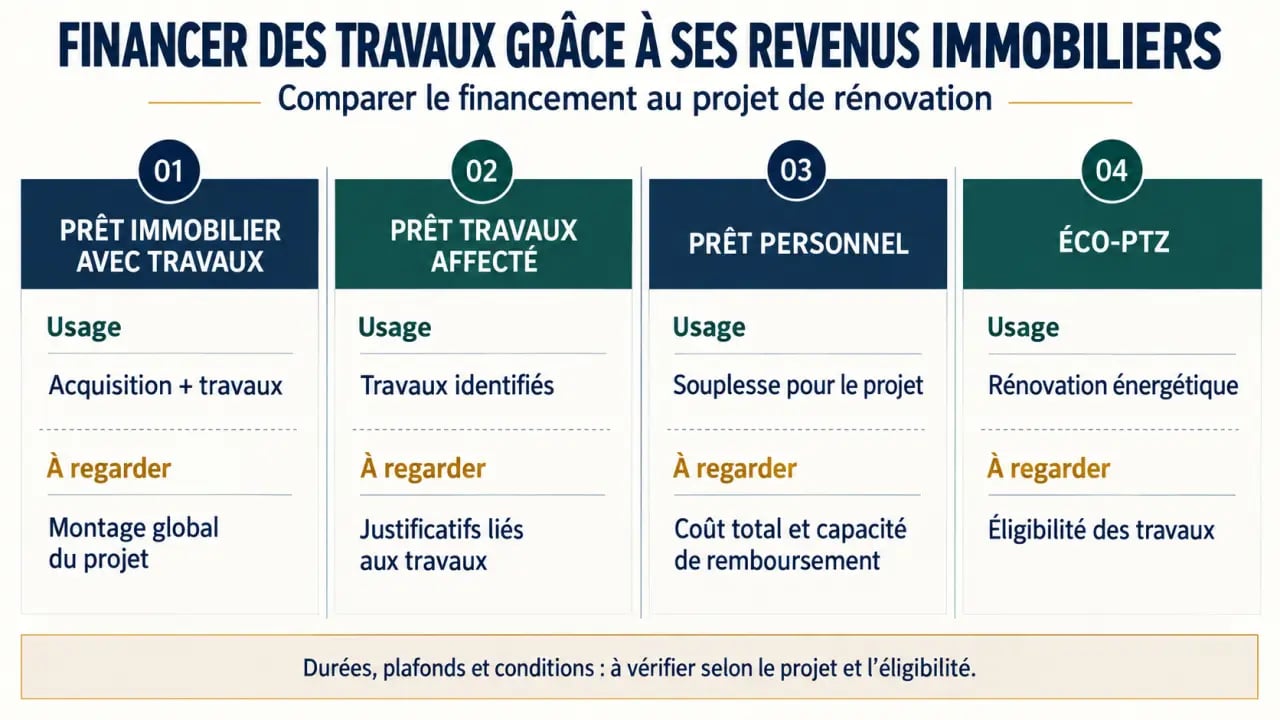
| Solution | Usage pertinent | Durée ou plafond cité | Point d’attention |
|---|---|---|---|
| Prêt immobilier avec travaux | Rénovation lourde ou achat avec réhabilitation | Généralement 15 à 20 ans | Devis et déblocage des fonds souvent requis |
| Prêt travaux affecté | Chantier identifié avec entreprises | Souvent 7 à 10 ans | Comparer le TAEG, pas le seul taux nominal |
| Prêt personnel | Petits travaux ou dépenses difficiles à justifier | Jusqu’à 75 000 euros cité | Coût fréquemment supérieur à un crédit immobilier |
| Éco-PTZ | Rénovation énergétique éligible | Jusqu’à 50 000 euros pour une rénovation d’ampleur | Conditions techniques et justificatifs à respecter |
Intégrer les travaux à un prêt immobilier est souvent cohérent lorsque le montant est élevé. Un financement unique peut regrouper l’achat, les travaux, l’assurance et les garanties sur une durée longue. Un taux d’environ 3,50 % sur 20 ans est cité pour ce type de prêt, mais chaque offre dépend du dossier et des garanties. Une durée plus longue réduit généralement la mensualité, tout en pouvant augmenter le coût total du crédit.
Le prêt personnel apporte davantage de souplesse, notamment pour des travaux réalisés en partie soi-même ou pour des achats sans facture d’entreprise. Les taux cités pour un prêt travaux se situent entre 4,7 % et 5,8 %, contre 5,5 % à 7 % pour un prêt personnel sans affectation, souvent remboursé sur 1 à 5 ans. Cette solution convient surtout lorsque la mensualité reste compatible avec les loyers réellement disponibles.
Réduire le montant emprunté avec les aides à la rénovation
Pour les travaux énergétiques, commencez par chiffrer les aides avant de fixer le crédit. L’éco-PTZ peut financer jusqu’à 50 000 euros dans le cadre d’une rénovation d’ampleur. MaPrimeRénov’ peut compléter le plan selon les ressources, le logement et le programme de travaux. Pour une rénovation d’ampleur, l’aide peut atteindre 80 % pour les ménages très modestes, 60 % pour les ménages modestes, 45 % à 50 % pour les ménages intermédiaires et 10 % à 20 % pour les ménages supérieurs.
Les dépenses prises en compte sont plafonnées à 30 000 euros HT pour un gain de 2 classes DPE et à 40 000 euros HT pour un gain de 3 classes ou plus. Les certificats d’économie d’énergie peuvent aussi réduire le reste à charge. Le cumul est possible dans certaines configurations, mais les règles liées aux ressources, au logement, au calendrier et aux travaux éligibles doivent être vérifiées avant toute signature.
Le recours à une entreprise reconnue garant de l’environnement est souvent déterminant. Un devis signé trop tôt, un artisan non qualifié lorsque le dispositif l’exige ou une facture imprécise peuvent compromettre l’aide. Les investisseurs qui suivent les conseils de real invest ont aussi intérêt à comparer le rendement attendu après travaux avec le coût réel du financement.
Cas particuliers : bailleur, copropriété et avance rénovation
Un propriétaire bailleur doit distinguer les travaux qui préservent le bien, ceux qui améliorent sa performance énergétique et ceux qui entraînent une transformation plus lourde. Leur traitement fiscal dépend notamment du régime de location et de la nature des dépenses. Un expert-comptable ou un conseiller fiscal peut sécuriser ce point avant la mobilisation du crédit. L’analyse doit porter sur l’effet combiné des travaux sur le loyer, les charges, le DPE et la valeur de revente.
En copropriété, les travaux sur les parties communes génèrent une quote-part individuelle. Un prêt collectif peut simplifier le financement de l’opération votée, tandis qu’un crédit individuel ou les aides peuvent couvrir le complément. Conservez le procès-verbal d’assemblée générale, l’appel de fonds et le calendrier prévisionnel. Ces documents seront utiles à l’organisme prêteur.
Le prêt avance rénovation à taux zéro, ou PAR+, répond à une logique différente. Il peut atteindre 50 000 euros pour un logement construit depuis au moins 2 ans, avec un seul prêt par logement. Les travaux doivent être réalisés dans les 3 ans suivant l’émission de l’offre. Le remboursement intervient in fine, à la revente ou lors de la succession, et le prêt est sans intérêts pendant les 10 premières années.
Monter un dossier qui résiste à l’analyse bancaire
Préparez un budget qui intègre les devis, une marge pour les aléas, les frais de garantie, l’assurance emprunteur et les éventuels frais de dossier. Demandez plusieurs devis comparables et séparez les lots : isolation, chauffage, menuiseries, plomberie ou réfection structurelle. Cette présentation aide à repérer les dépenses finançables par un dispositif spécifique et à justifier le montant demandé.
- Réunissez les justificatifs de revenus, les tableaux d’amortissement et les relevés de loyers.
- Ajoutez les baux, les charges, la taxe foncière et les justificatifs de copropriété si nécessaire.
- Déposez les demandes d’aides avant de lancer les travaux lorsque le dispositif l’impose.
- Comparez le TAEG, la durée, l’assurance, les garanties et les conditions de remboursement anticipé.
- Anticipez le déblocage progressif des fonds sur présentation des factures.
Enfin, simulez trois scénarios : sans aide, avec aide confirmée et avec un dépassement de budget. Si la mensualité reste soutenable malgré un retard de chantier ou une vacance locative, le financement est mieux calibré. Cette précaution protège à la fois la rentabilité locative et votre capacité à investir à nouveau.


